Inhalt
- Was ist Auto-Earn für die Bybit Card?
- So findest du Auto-Earn in deinem Konto
- 1Card-Dashboard öffnen
- 2Auto-Earn-Dialog ansehen
- 3Zahlungsreihenfolge prüfen
- 4Earn-Übersicht als Gegenprobe
- Was bringt das in Euro? Ein Rechenbeispiel
- Der Haken: Wem gehört deine Krypto im Earn-Plan?
- Steuern: Was du im Blick behalten solltest
- Für wen lohnt sich Auto-Earn?
- Mein Fazit
- Häufige Fragen (FAQ)
Du zahlst mit der Bybit Card und hast auf deinem Bybit-Konto Krypto liegen, die bis zum nächsten Einkauf einfach herumliegt? Genau dafür hat Bybit EU jetzt Auto-Earn eingeführt. Die Ankündigung kam in der Nacht zum 20. Oktober 2026 per Mail, zusammen mit geänderten Vertragsbedingungen, die seit dem 19. Oktober gelten können. Ich habe mir die Funktion heute in meinem eigenen Konto angesehen und zeige dir Schritt für Schritt, was dahintersteckt.
Kurz vorweg: Die Idee ist bequem, die Zinsen sind überschaubar, und im Kleingedruckten steht ein Satz, den du kennen solltest, bevor du auf „Abonnieren“ klickst.
Das Wichtigste in Kürze
- Was ist neu: Krypto in einem Flexible-Earn-Plan kann direkt Zahlungen mit der Bybit Card decken. Bis dahin bekommst du Zinsen.
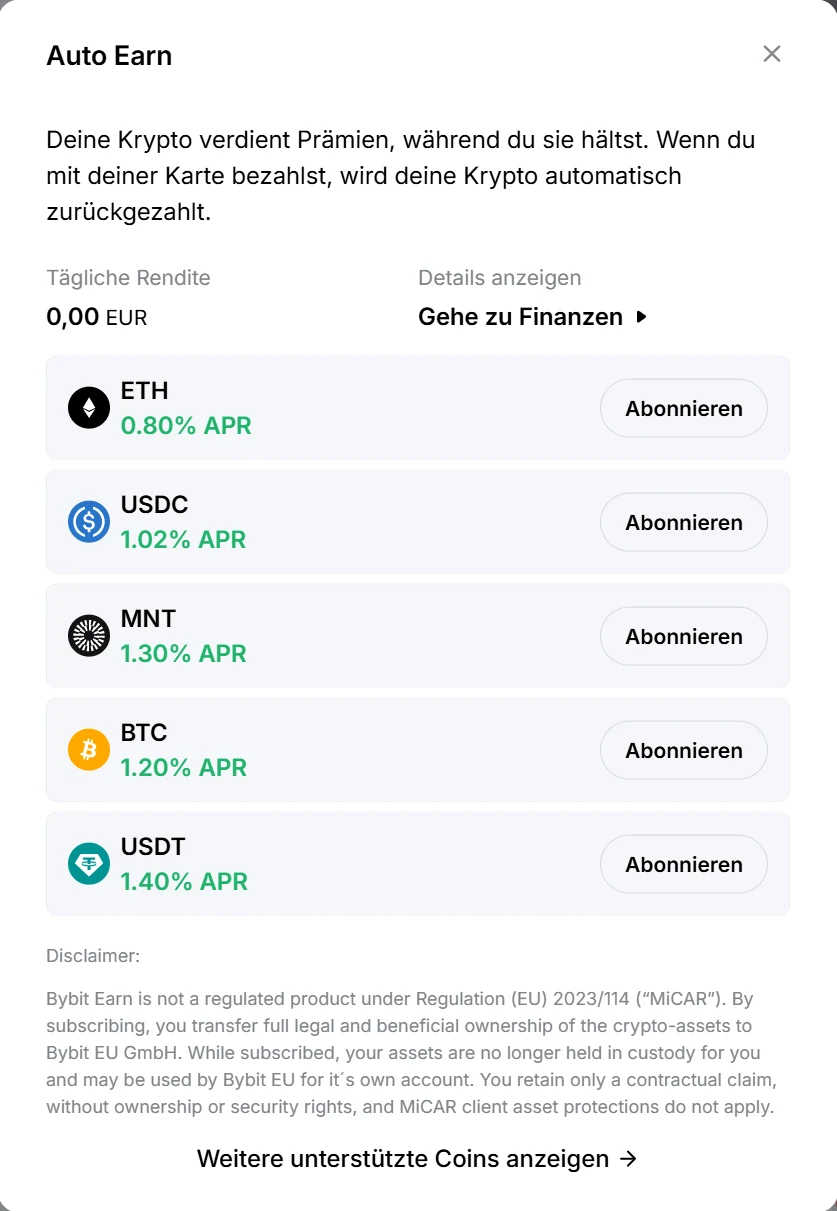
- Zinssätze am 20.10.2026: ETH 0,80 %, BTC 1,20 %, USDC 1,02 %, MNT 1,30 %, USDT 1,40 % pro Jahr (APR, variabel).
- Kein Euro: Für dein Euro-Guthaben gibt es kein Auto-Earn. Es geht nur mit Krypto und Stablecoins.
- Der Haken: Mit dem Abonnieren gehört deine Krypto rechtlich der Bybit EU GmbH. Du hast nur noch einen vertraglichen Anspruch, der MiCAR-Schutz für Kundenvermögen gilt nicht.
- Nicht automatisch an: Auto-Earn musst du selbst aktivieren und kannst es jederzeit wieder abschalten.
Einordnung. Die Screenshots stammen aus meinem eigenen Bybit-EU-Konto (20. Oktober 2026), Guthaben, Punktestand und Kartennummer habe ich unkenntlich gemacht. Dieser Artikel ist ein Erfahrungsbericht und keine Anlage-, Steuer- oder Rechtsberatung. Zinssätze und Bedingungen ändern sich, prüf sie immer selbst bei Bybit.
Lieber zuschauen? In meinem Video zeige ich dir Auto-Earn Schritt für Schritt an meinem Konto, mit Rechenbeispiel und dem Haken im Kleingedruckten:
Was ist Auto-Earn für die Bybit Card?
Bisher lief eine Kartenzahlung so: Bybit nimmt zuerst dein Euro-Guthaben. Reicht das nicht, verkauft Bybit automatisch Krypto aus deinem Funding-Konto in der Reihenfolge, die du festgelegt hast. Krypto, die in Bybit Earn steckte, war dafür tabu. Du musstest sie vorher selbst zurückholen.
Mit Auto-Earn ändert sich genau dieser Punkt:
-
Du legst Krypto in einen Flexible-Earn-Plan (flexible Laufzeit, jederzeit auflösbar) und bekommst dafür Zinsen.
-
Zahlst du mit der Karte und reicht das übrige Guthaben nicht, löst Bybit automatisch nur den Betrag aus Earn heraus, der für die Zahlung samt Gebühren nötig ist, und verkauft ihn.
-
Der Rest bleibt im Earn-Plan und verdient weiter Zinsen. Auf den herausgelösten Teil gibt es ab dann natürlich keine Zinsen mehr.
So steht es auch in der Mail von Bybit EU. Laut Bybit gelten die neuen Bedingungen erst, wenn du sie auf der Plattform ausdrücklich annimmst. Und selbst dann ist Auto-Earn nicht automatisch an, du musst es separat aktivieren.
So findest du Auto-Earn in deinem Konto
1Card-Dashboard öffnen
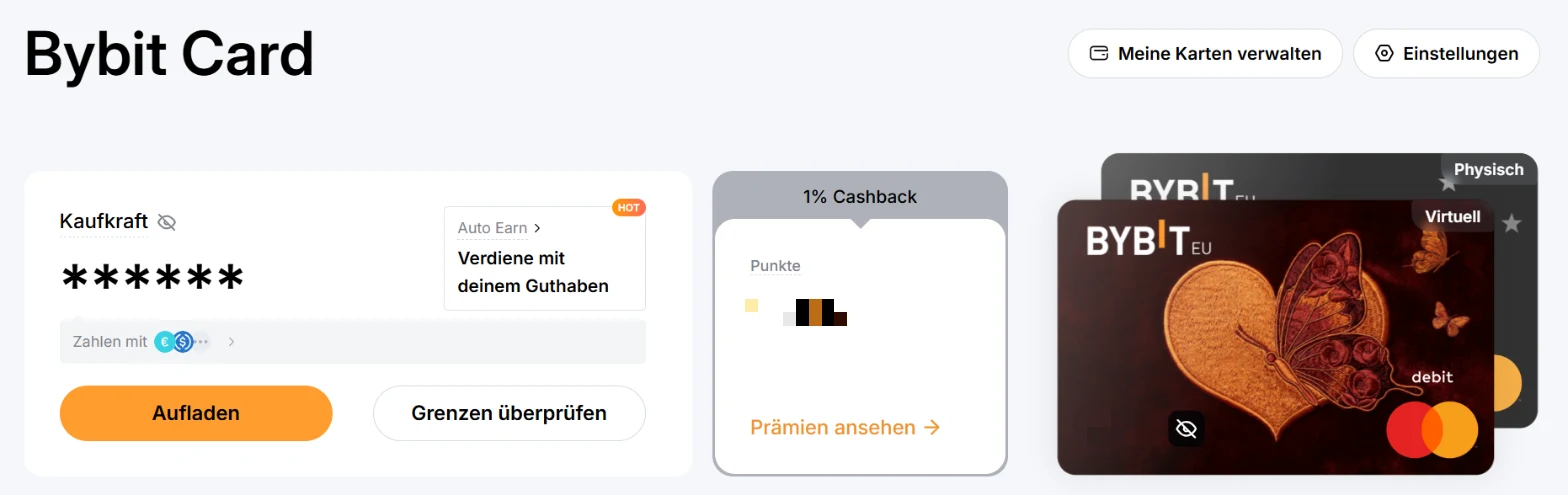
Im Menü auf Card klicken. Oben links in der Kachel mit deiner Kaufkraft steht seit Kurzem der Hinweis „Auto Earn: Verdiene mit deinem Guthaben“, bei mir sogar mit einem orangen „HOT“-Label.
2Auto-Earn-Dialog ansehen
Ein Klick auf die Kachel öffnet den Dialog „Auto Earn“. Dort siehst du deine tägliche Rendite (bei mir 0,00 EUR, weil ich nichts abonniert habe) und die Coins, die du direkt abonnieren kannst, jeweils mit Zinssatz.
3Zahlungsreihenfolge prüfen
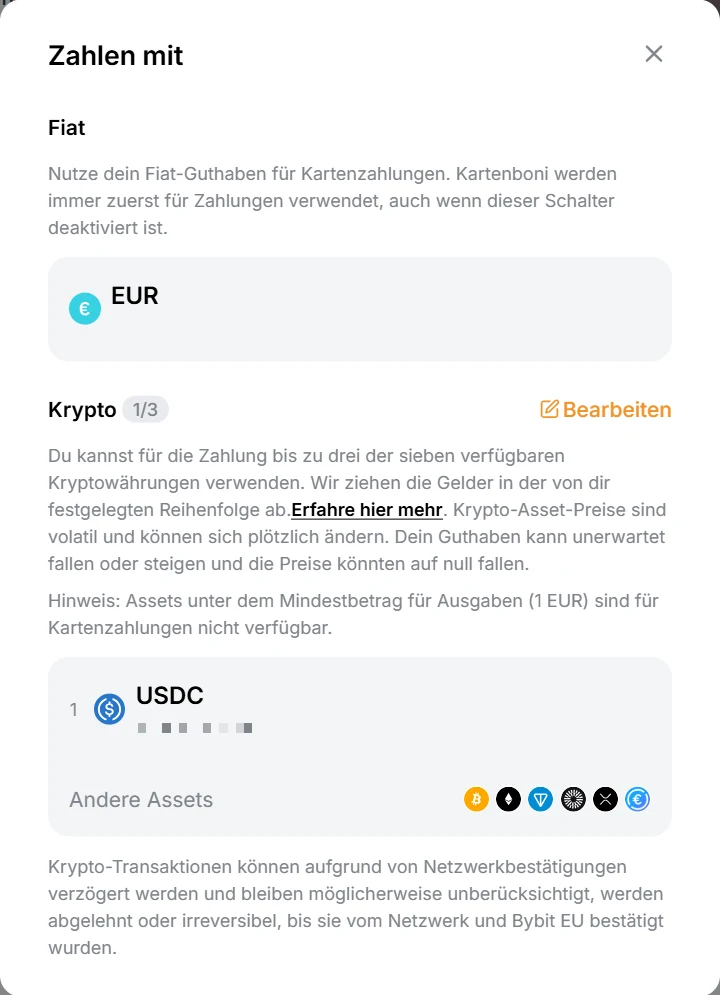
Unter der Kaufkraft steht klein „Zahlen mit“. Dahinter legst du fest, womit die Karte bezahlt. Die Logik laut Bybit:
-
Zuerst werden Kartenboni verrechnet.
-
Dann dein Euro-Guthaben (abschaltbar).
-
Danach bis zu drei von sieben Kryptowährungen in der Reihenfolge, die du festlegst. Assets unter 1 EUR werden nicht verwendet.
-
Mit Auto-Earn kommt als letzte Stufe die Krypto aus Flexible Earn dazu.
4Earn-Übersicht als Gegenprobe
Über „Weitere unterstützte Coins anzeigen“ landest du im Bybit Rewards Service, der Earn-Übersicht. Dort siehst du alle Produkte, also auch die mit fester Laufzeit. Für Auto-Earn zählen aber nur die flexiblen.
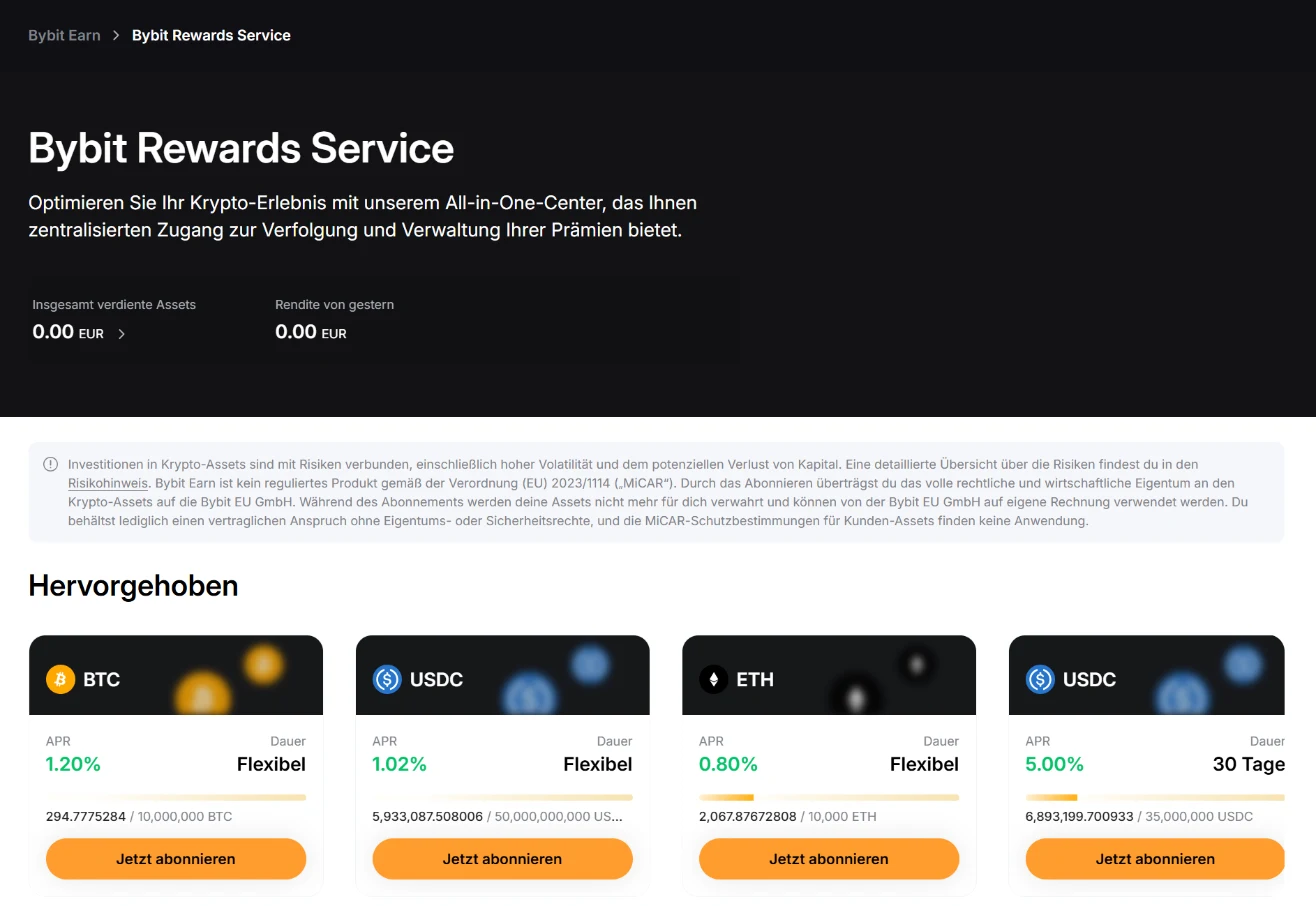
Lass dich von den höheren Zahlen nicht blenden. Die 3,00 % oder 5,00 % für USDC gibt es nur bei fester Laufzeit (10 bzw. 30 Tage). Auto-Earn funktioniert nur mit flexiblen Plänen, und die liegen am 20. Oktober 2026 zwischen 0,80 % und 1,40 %.
Was bringt das in Euro? Ein Rechenbeispiel
Die Zinssätze sind Jahreszinsen (APR) und können sich jederzeit ändern. Ein Beispielwert, damit du ein Gefühl für die Größenordnung bekommst:
| Beispiel | Wert |
|---|---|
| Guthaben in USDC Flexible Earn | 1.000 USDC |
| Zinssatz am 20.10.2026 | 1,02 % pro Jahr |
| Zinsen nach einem Jahr (ohne Zinseszins, ohne Ausgaben) | rund 10,20 USDC |
| pro Monat | rund 0,85 USDC |
Und weil du mit der Karte ja ausgibst, schrumpft das Guthaben laufend. Realistisch landest du eher darunter. Das ist kein Grund, Auto-Earn schlechtzureden. Es ist nur ehrlich: Das ist ein Komfort-Extra, keine Geldmaschine.
Achte auf die Währung: USDC und USDT sind an den US-Dollar gekoppelt, nicht an den Euro. Deine Kartenzahlungen laufen in Euro. Bewegt sich der Dollar gegenüber dem Euro, kann das die paar Prozent Zinsen schnell auffressen oder auch verstärken. Bei BTC und ETH kommen die normalen Kursschwankungen dazu.
Der Haken: Wem gehört deine Krypto im Earn-Plan?
Jetzt der Satz, wegen dem ich diesen Artikel überhaupt schreibe. Er steht sowohl im Auto-Earn-Dialog als auch auf der Earn-Seite und in der Mail. Sinngemäß übersetzt:
-
Bybit Earn ist kein reguliertes Produkt nach MiCAR (der EU-Verordnung für Kryptowerte).
-
Mit dem Abonnieren überträgst du das volle rechtliche und wirtschaftliche Eigentum an deinen Kryptowerten auf die Bybit EU GmbH.
-
Solange sie im Earn-Plan liegen, werden sie nicht mehr für dich verwahrt und Bybit EU darf sie auf eigene Rechnung verwenden.
-
Dir bleibt nur ein vertraglicher Anspruch, ohne Eigentums- oder Sicherungsrechte. Die MiCAR-Schutzregeln für Kundenvermögen gelten nicht.
Was heißt das praktisch? Krypto auf deinem normalen Bybit-EU-Konto wird für dich verwahrt. Krypto im Earn-Plan ist dagegen eher ein Darlehen an Bybit. Geht alles gut, merkst du davon nichts. Gerät die Plattform in Schieflage, stehst du mit deinem Anspruch in der Reihe der Gläubiger, statt dein Eigentum zurückzufordern.
Ich finde es gut, dass Bybit das so klar hinschreibt. Viele Anbieter verstecken so etwas tiefer. Aber du solltest es wissen, bevor du für rund 1 % Zinsen dein Kartenguthaben dorthin schiebst.
Erfahrung aus meinem eigenen Depot: Wie schnell man bei einer Börse plötzlich nicht mehr an seine Coins kommt, habe ich im Juli 2026 bei WhiteBIT erlebt. Die Sache ist gut ausgegangen, aber seitdem lege ich nur so viel auf eine Plattform, wie ich dort wirklich brauche.
Steuern: Was du im Blick behalten solltest
Ich bin kein Steuerberater, deshalb hier nur die Punkte, die du für deine Unterlagen auf dem Schirm haben solltest:
-
Jede Kartenzahlung mit Krypto ist ein Verkauf. Bybit verkauft die Coins für dich in Euro. Das ist steuerlich relevant, auch bei Stablecoins wie USDC.
-
Earn-Zinsen sind Einnahmen, die du in deiner Steuererklärung berücksichtigen musst.
-
Mehr Buchungen: Mit Auto-Earn kommt bei jeder Zahlung noch eine Rücklösung aus Earn dazu. In meinem eigenen Bybit-Import in CoinTracking kamen Kartenzahlungen mit Krypto als Auszahlung plus Euro-Einzahlung an statt als Verkauf. Das musste ich von Hand korrigieren. Rechne damit, dass Earn-Rücklösungen ähnlich nachgearbeitet werden müssen.
Wie genau das bei dir zu versteuern ist, klärst du bitte mit einem Steuerberater.
Für wen lohnt sich Auto-Earn?
Eher sinnvoll, wenn du ohnehin Krypto auf Bybit EU hältst, damit regelmäßig per Karte bezahlst und das Eigentumsrisiko für diesen Betrag bewusst in Kauf nimmst.
Eher nicht sinnvoll, wenn du nur Euro auf der Karte hast (dafür gibt es kein Auto-Earn), wenn dir der Unterschied zwischen Verwahrung und Darlehen an Bybit nicht geheuer ist oder wenn du für deine Steuer möglichst wenige Buchungen willst.
Wenn du die Bybit Card noch nicht hast und sie dir ansehen willst, wie ich zum Beispiel mein ChatGPT-Abo darüber bezahle:
* Werbung: Das ist ein Affiliate-Link. Wenn du darüber die Karte beantragst, bekomme ich eine kleine Provision. Für dich ändert sich am Preis nichts.
Mein Fazit
Auto-Earn löst ein echtes Ärgernis: Krypto, die auf die nächste Kartenzahlung wartet, bringt bisher gar nichts. Technisch ist das sauber gelöst, Bybit holt nur so viel aus Earn, wie die Zahlung braucht. Stand heute habe ich die Funktion bei mir aber nicht aktiviert.
Die Zinsen für flexible Pläne liegen am 20. Oktober 2026 bei 0,80 % bis 1,40 % im Jahr. Dafür gibst du das Eigentum an deinen Coins an Bybit EU ab und verlierst den MiCAR-Schutz. Ob dir das diesen Tausch wert ist, musst du selbst entscheiden. Mein Rat: Wenn überhaupt, dann nur mit dem Betrag, den du in den nächsten Wochen ohnehin über die Karte ausgibst, und nicht mit deinem ganzen Krypto-Bestand.
Hinweis: Dieser Artikel stellt keine Steuer- oder Anlageberatung dar.
Häufige Fragen (FAQ)
Ist Auto-Earn nach dem Akzeptieren der neuen Bedingungen automatisch aktiv?
Nein. Laut Bybit EU musst du die geänderten Bedingungen zuerst auf der Plattform ausdrücklich annehmen und Auto-Earn danach separat aktivieren. Abschalten kannst du es jederzeit.
Bekomme ich auch Zinsen auf mein Euro-Guthaben?
Nein. Auto-Earn funktioniert nur mit Kryptowerten in einem Flexible-Earn-Plan, zum Beispiel BTC, ETH, USDC, USDT oder MNT. Für Euro gibt es dort kein Produkt.
Wie hoch sind die Zinsen bei Bybit Auto-Earn?
Am 20. Oktober 2026 zeigte mein Konto für flexible Pläne: ETH 0,80 %, USDC 1,02 %, BTC 1,20 %, MNT 1,30 % und USDT 1,40 % pro Jahr. Die Sätze sind variabel und können sich jederzeit ändern.
Gehört mir meine Krypto im Earn-Plan noch?
Rechtlich nicht. Laut Bybit überträgst du mit dem Abonnieren das volle rechtliche und wirtschaftliche Eigentum auf die Bybit EU GmbH. Dir bleibt ein vertraglicher Anspruch ohne Eigentums- oder Sicherungsrechte, und die MiCAR-Schutzregeln für Kundenvermögen gelten nicht.
Wird bei einer Kartenzahlung mein ganzer Earn-Bestand aufgelöst?
Nein. Bybit löst nur den Betrag heraus, der für die Zahlung inklusive Gebühren nötig ist. Der Rest bleibt im Flexible-Earn-Plan und verdient weiter Zinsen.
Kann ich den neuen Bedingungen widersprechen?
Ja. Laut Bybit EU kannst du über den Support widersprechen und die betroffenen Vereinbarungen kostenfrei kündigen. Das bedeutet dann, dass du Bybit Card und Bybit Earn nicht mehr nutzt oder dein Konto schließt.